Visa加盟店でクレジットカード同様に使える手軽さから、若年層やキャッシュレス派の間で支持を広げるプリペイドカード「バンドルカード」。手元に自己資金がなくても即座に残高を調達できる後払い機能「ポチっとチャージ」の利便性が注目を集める一方、チャージ手段ごとの手数料格差や、予期せぬ入金エラーに困惑する声も少なくありません。
「一体どの入金方法を選べば余計な出費をゼロに抑えられるのか」「なぜ急にチャージが拒否されてしまうのか」――。本稿では決済現場の実態調査と利用者の証言を交え、損をしないための最適なチャージ戦略と潜むリスクを徹底的に解き明かします。
【一番お得なのはどれ?】バンドルカードチャージ方法2026年最新詳細と比較
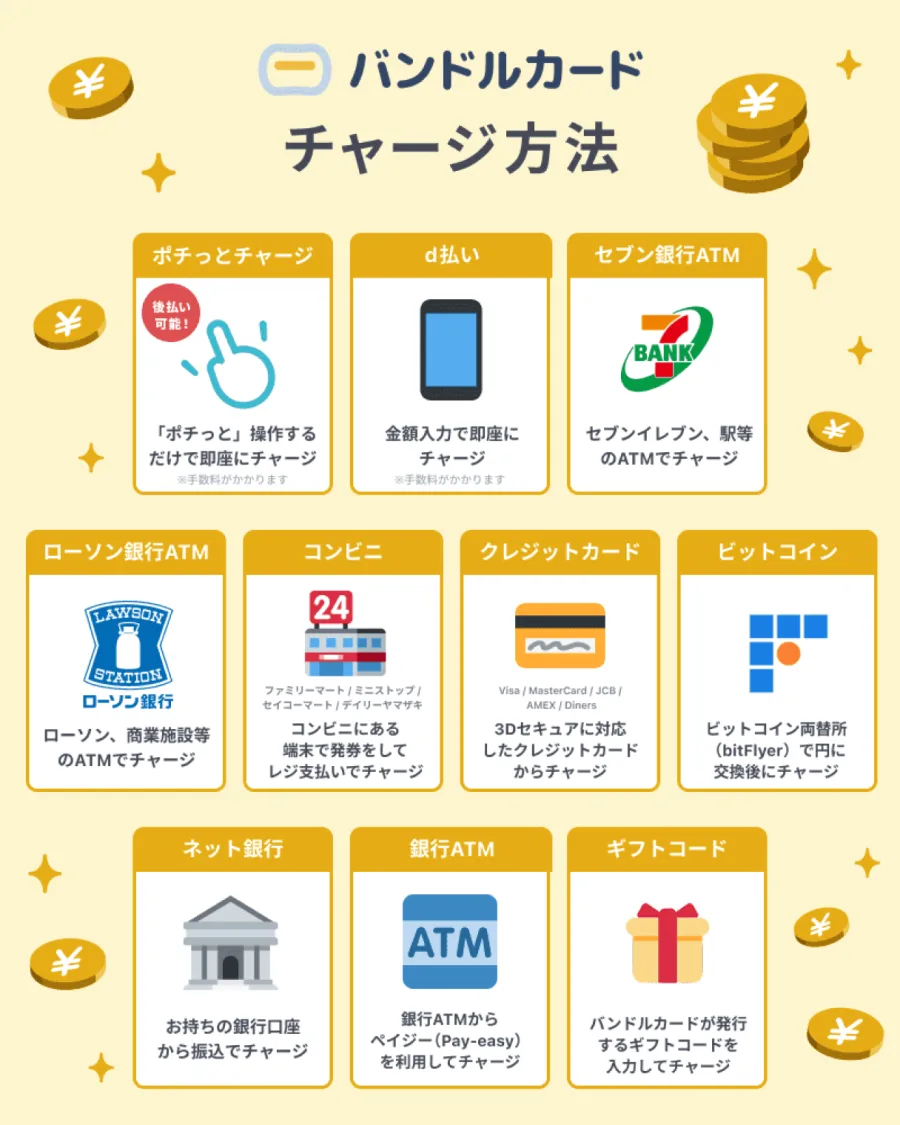
バンドルカードへ資金をチャージする手段は多岐にわたりますが、利用者の手元に残る資金効率を考えた場合、選択肢は大きく「完全無料ルート」と「手数料発生ルート」の2つに二極化します。結論から言えば、日常的な利用で最も推奨されるのは、チャージ手数料が一切かからないクレジットカードチャージやセブン銀行ATMチャージです。
一方で、手元に現金がない局面で重宝される「ポチっとチャージ」や、携帯キャリアの決済枠を利用する「ドコモ払い」は、利便性の代償として所定の手数料が差し引かれます。損をしないためには、各チャージ手段の金銭的コスト、即時性、利用上限のバランスを正確に把握しておく必要があります。主要な入金手段のスペックを以下の比較表に整理しました。
| チャージ手段 | 手数料 | 反映時間 | チャージ上限・仕様 | 編集部の見解・評価 |
|---|---|---|---|---|
| クレジットカード | 無料 | 即時 | 1回あたり3万円 (月間上限は券種に準じる) |
3Dセキュア2.0対応必須。クレカ側のポイントも二重取り可能で最良の選択肢。 |
| セブン銀行ATM | 無料 | 即時 | 1,000円単位 (1回あたり上限あり) |
スマホ完結で現金入金が可能。口座不要かつ手数料ゼロのため現金派に最適。 |
| コンビニ店頭端末 | 無料 | 即時〜数分 | 1回あたり上限3万円 | 主要チェーン網羅で手軽だが、レジ・端末操作の手間がセブンATMよりやや煩雑。 |
| 銀行振込 | 無料 (振込手数料は自己負担) |
通常即時〜30分程度 | 発行された専用口座へ送金 | ネット銀行の無料振込枠を使えばコストゼロ。モアタイム対応で夜間も反映。 |
| ポチっとチャージ (後払い) |
510円〜1,170円/回 | 即時 | 1回3,000円〜上限5万円 (審査により変動) |
審査スピードは抜群だが手数料率が極めて高く、常時利用は資金繰り悪化の元凶。 |
| ドコモ払い (キャリア決済) |
チャージ金額に応じた手数料 (例:4,000円以下は300円〜) |
即時 | 契約状況に応じ月最大10万円 | ドコモ回線保有者限定。手数料が段階制で引かれるため緊急時以外の多用は非推奨。 |
日常の買い物やサブスクリプション決済に充当する場合、バンドルカードチャージ手数料無料の手段を死守することが鉄則です。現金を扱いたい読者はセブン-イレブン設置のセブン銀行ATMを、キャッシュレス派は手持ちのクレジットカードを登録して入金するのが、最もロスを生まない堅実な運用設計と言えます。
主要な現金・キャッシュレス入金の具体策|コンビニチャージ手順と注意点
現金を利用したチャージにおいて、最も認知度が高いのがコンビニエンスストア店頭での手続きです。バンドルカードコンビニチャージ手順は、アプリ上で金額を指定したのち、発行された二次元コードや受付番号を各チェーンの店頭レジやマルチメディア端末で読み込ませて支払う流れが基本となります。
ファミリーマート(マルチコピー機)、ローソン・ミニストップ(Loppi)、セイコーマートなどで対応していますが、各店舗の発券操作に数分を要する点には注意が必要です。店頭決済が完了した瞬間に残高へ即時反映されるため確実性は高いものの、紙の控え(レシート)は決済がアプリに反映されるまで大切に保管してください。
一方、コンビニ手続きの煩雑さを劇的に解消したのがバンドルカードセブン銀行ATMチャージです。こちらはセブン-イレブンなどに設置されたATM画面で「スマートフォンでの取引」を選択し、バンドルカードアプリ内のQRコードリーダーでATM画面のコードを読み取るだけで、最低1,000円から手数料無料で紙幣を投入できます。レジを通さず完全非対面で処理できるため、現金派の利用者からは圧倒的な支持を集めています。
オンライン派の主軸となるバンドルカードクレジットカードチャージでは、Visa、Mastercard、JCB、American Expressなどの国際ブランドが利用可能です。ただし、近年厳格化されたセキュリティ基準により、チャージに用いるカードには「3Dセキュア2.0(本人認証サービス)」の登録が必須条件となっています。ワンタイムパスワードや生体認証をクリアできないカードはエラーで弾かれるため、あらかじめ発行元カード会社のマイページで設定を済ませておく必要があります。
金融機関から直接送金する銀行振込の場合、バンドルカード銀行振込チャージ反映時間は全国銀行データ通信システムのモアタイム稼働に伴い、原則として振込手続き完了から数分以内に完了します。ただし、深夜帯の銀行定期メンテナンス中や、専用振込口座の番号入力に誤りがあった場合は翌営業日扱いとなり、即時反映されないケースもあるため入金タイミングの見極めが肝要です。
「ポチっとチャージ」の光と影|手数料のカラクリと後払いチャージ審査の実態
バンドルカードの代名詞とも言えるのが、手元に資金がなくともワンタップで残高をチャージし、翌月末までに支払えばよい後払い機能「ポチっとチャージ」です。急な冠婚葬祭や限定セールの決済時に絶大な威力を発揮しますが、そこには看過できない金銭的代償が存在します。
公式発表資料に明記されているバンドルカードポチっとチャージ手数料の体系は以下の通りです。申し込む金額区分に応じて、チャージ実行時に確定した手数料が上乗せされ、翌月の支払い時に合算請求されます。
- 3,000円 〜 10,000円のチャージ: 手数料 510円
- 11,000円 〜 20,000円のチャージ: 手数料 815円
- 21,000円 〜 30,000円のチャージ: 手数料 1,170円
- 31,000円 〜 40,000円のチャージ: 手数料 1,525円
- 41,000円 〜 50,000円のチャージ: 手数料 1,830円
ここで金融的な観点から冷静に分析すべきは、その「実質負担率」です。例えば、最低枠の3,000円をポチっとチャージした場合、支払うべき手数料は510円に達します。わずか3,000円の調達に対して手数料負担率は約17%。これを仮に1か月間の借入と見なして年利換算すると、利息制限法の上限金利(年15〜20%)を遥かに超越する200%前後の水準に匹敵する金銭的負荷が生じている計算になります。
加えて、利用者の間で関心が高いのがバンドルカードポチっとチャージ上限額現在の状況と審査基準です。上限額は一律ではなく、初回利用時は3,000円から5,000円程度と低めに設定されるのが通例です。利用と翌月末までの期日内支払いを遅延なく積み重ねることで、段階的に最大50,000円まで枠が拡張される仕組みを採用しています。
申込みの都度行われるバンドルカード後払いチャージ審査は、提携先のGardia(ガルディア)株式会社等の信用リスク判定システムを介して瞬時に実行されます。一般的なクレジットカード審査のような指定信用情報機関(CIC等)への照会を伴う厳格な年収・勤務先審査ではありませんが、独自の不正検知アルゴリズムにより「端末の利用履歴」「電話番号の変更頻度」「過去の未払い・延滞履歴」が厳しくスクリーニングされます。信用情報に傷がない読者であっても、過去に数日間の支払遅延を起こした履歴があるだけで、即座に審査見送りの通知が届くシビアな設計です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋を定点観測すると、バンドルカードの利便性と落とし穴に関する生々しい実態が浮き彫りになります。バンドルカード後払い評判と口コミを検証すると、評価は真っ二つに分かれています。
肯定的な意見としては、「給料日前のピンチを乗り切れた」「クレジットカードを持てない学生でも海外通販で即日決済できた」という、キャッシュフローの即時性やアクセシビリティの高さを絶賛する声が目立ちます。特に、審査結果が数十秒で反映されるスピード感は、他の後払いサービスと比較しても群を抜いています。
一方で、手痛い失敗談を吐露する利用者の声も枚挙にいとまがありません。コミュニティ上では次のような切実な告白が日常的に投稿されています。
「手数料の感覚が麻痺して毎月枠いっぱいまでポチっとしていたら、翌月の給料日に返済した瞬間、手元のお金が消えて再びポチっとせざるを得なくなった」
「支払期日に口座振替が間に合わず1日遅れただけで、5万円あった後払い枠が翌日急に3,000円までリセットされた」
また、ドコモの契約回線を利用したチャージにおいても不満が散見されます。バンドルカードドコモ払いチャージ上限は、ドコモ側の「d払い/電話料金合算払い」の契約条件に依存しており、規約上は最大月10万円まで認められているものの、未成年者や契約月数の浅いユーザーは1万円〜3万円程度に厳しく制限されます。「チャージ限度額に余裕があるはずなのにエラーで枠を使えなかった」というトラブルの多くは、ドコモ側で設定された個別利用枠の制限が干渉しているケースがほとんどです。
一般に知られていない盲点とネットの誤解|チャージできない決定的な理由
「チャージボタンを押したのに決済が通らない」――。決済トラブルに直面した際、多くのユーザーがシステム障害を疑いますが、取材と規約の精査から見えてくるバンドルカードチャージできない理由の多くは、利用者側の環境や設定ミスに起因しています。ネット上で信じられている誤解を正し、主要な原因を整理します。
第一の盲点は、クレジットカードの仕様制限と3Dセキュアの非対応です。「手持ちのカードは有効期限内だからチャージできるはず」という思い込みは通用しません。バンドルカードのセキュリティ仕様により、本人認証サービス(3Dセキュア2.0)が未登録のカードや、一部の海外発行カード、バーチャル専用のプリペイドカードからの入金は完全にブロックされます。チャージ画面でエラーコードが出る場合は、発行元カード会社側でセキュリティロックがかかっていないか確認が必要です。
第二の盲点は、カード種別ごとに定められた「残高上限・月間チャージ上限」への到達です。バンドルカードには「バーチャル」「リアル」「リアル+(プラス)」という3つのカードグレードが存在し、保有している券種によって保有可能残高や累計利用額の天井が厳格に規定されています。
- バーチャルカード: 月間チャージ上限 12万円 / 1回のチャージ上限 3万円 / 残高上限 10万円
- リアルカード: 月間チャージ上限 12万円 / 1回のチャージ上限 3万円 / 残高上限 10万円
- リアル+(プラス): 月間チャージ上限 200万円 / 1回のチャージ上限 10万円 / 残高上限 100万円
一般的なバーチャルカードを利用している場合、月の累計チャージ金額が12万円に達した時点で、いかなるチャージ手段を用いてもその月の間は1円も入金できなくなります。高額決済を予定している場合は、事前に本人確認書類を提出してリアル+(プラス)へアップグレードしておくことが不可欠です。
第三の盲点は、銀行振込時の「振込人名義」の不一致です。指定された振込専用口座へ入金する際、振込人名義をバンドルカードのアカウント名や指定されたコードではなく、自身の本名のみで送信してしまい、入金照合がストップする事例が多発しています。入金ルールに1文字でも差異があるとシステム自動反映から外れ、カスタマーサポートによる手動調査に数営業日を要することになります。
【プロの結論】行動経済学と家計防衛から導く「向いている人・危険な人」
バンドルカードのチャージシステム、とりわけ「ポチっとチャージ」のようなBNPL(後払い)決済を健全に使いこなすためには、行動経済学の視点から自身の消費行動を客観視する必要があります。
行動経済学には「現在バイアス(Present Bias)」という概念が存在します。人間は「将来支払う痛み」を過小評価し、「今すぐ手に入る快楽・商品」の価値を過大評価してしまう心理的傾向を持っています。加えて、手元の現金が目減りしない後払い決済は、心理的な「支払いの痛み(Pain of Paying)」を脳から麻痺させる効果があります。手数料の金額を頭では理解していても、「支払いは来月末だから」と先延ばしにする心理が働き、結果として不要不急の出費を重ねてしまう構造がここにあります。
キャッシュレス決済の恩恵を最大限に享受しつつ、家計の破綻を防ぐための明確な判断基準は以下の通りです。
バンドルカードのチャージ活用に向いている人- 手数料無料ルートを徹底できる人: クレジットカードやセブン銀行ATMから入金し、余計なコストを払わずに決済の利便性だけを享受できる計画的なユーザー。
- 使いすぎを物理的に防ぎたい人: クレジットカードのように無制限に使ってしまうのを恐れ、毎月一定額だけを手動チャージして予算枠内で生活したい人。
- オンライン通販でカード番号を保護したい人: メインのクレジットカード情報を怪しい海外サイトに直接入力したくないため、プリペイドカードをワンクッション挟んで決済したい安全重視の層。
- 日常的に「ポチっとチャージ」に頼っている人: 給料日前の生活費補填のために後払いを反復利用している場合、高額な手数料によって実質的な可処分所得が毎月削られ、資産形成が著しく阻害されます。
- 支出の記録や期日管理が苦手な人: 後払いの支払期日を失念すると、信用低下による枠の縮小だけでなく、遅延損害金(実質年率14.6%)の加算や利用停止処分に直結します。
- 手数料を「数百円の誤差」と軽視する人: 510円〜1,830円の手数料を「ジュース代程度」と捉える感覚は、複利で資産を目減りさせる典型的な思考の罠です。今すぐチャージ方法を無料ルートへ是正すべきです。
【バンドル チャージ 方法】に関するよくある質問(FAQ)
Q1:バンドルカードのチャージ方法で一番お得なのはどれですか?
A1:余計な出費をゼロにする観点から、「クレジットカード」「セブン銀行ATM」「コンビニ店頭」「銀行振込」の手数料無料ルートが最もお得です。中でもクレジットカードチャージは、カード発行元のポイント還元を受けられる場合があり、ポイントの二重取りの観点でも最善のルートと言えます。
Q2:ポチっとチャージの手数料を安くしたり無料にする裏ワザはありますか?
A2:手数料を減額または無料化する公式な仕組みはありません。ポチっとチャージは少額融資に相当する信用リスクを運営会社が負う対価として手数料が設定されているため、定められた所定の手数料(510円〜1,830円)が必ず発生します。手数料を払いたくない場合は、ATMやクレカからの通常チャージを利用してください。
Q3:銀行振込でチャージした際、残高への反映時間はどのくらいですか?
A3:全国銀行データ通信システムの稼働時間内(モアタイム対応)であれば、振込手続き完了後、通常は数分から30分程度で残高へ即時反映されます。ただし、振込先口座番号や名義人の指定コードに誤りがある場合、または銀行側の深夜メンテナンス時間帯は、翌営業日の午前中まで反映が持ち越されることがあります。
Q4:コンビニのレジで支払いを済ませたのに、アプリの残高が増えません。どうすればよいですか?
A4:まずはアプリの画面を下に引っ張って手動で最新情報へ更新(リロード)してください。それでも反映されない場合、店舗の通信状況による一時的な遅延が考えられます。10〜15分程度待っても変化がない場合は、支払時のレシート(取扱明細兼受領書)を手元に用意した上で、バンドルカードアプリ内のお問い合わせフォームからサポートへ調査を依頼してください。
バンドルカードが提供する多様な入金システムは、ライフスタイルに合わせて柔軟な資金管理を可能にする強力なツールです。しかし、その根底にある「手数料の構造」と「チャージ上限・仕様のルール」を把握していなければ、無駄なコストを支払い続けたり、肝心な場面で決済が滞るリスクを背負うことになります。
損をしないための鉄則は極めてシンプルです。「平常時はクレジットカードやセブン銀行ATMからの手数料無料入金を徹底し、後払いのポチっとチャージは緊急回避用の一時的な手段に留めること」。この境界線を明確に引いて運用することが、スマートで安全なキャッシュレスライフを維持するための最大の鍵となります。