進学や就職、転職を機に一人暮らしを計画する際、最も高いハードルとなるのが「結局、トータルでいくら必要なのか」という資金面の不安です。止まらない物価高やエネルギー価格の変動が続く2026年現在、従来の「家賃は手取りの3分の1」「初期費用は家賃の5ヶ月分」といった過去の常識は通用しなくなっています。
賃貸契約に伴うまとまった初期費用から、毎月確実に引き落とされる固定費・変動費、そして見落としがちな突発的出費まで、実態を把握せずに新生活へ飛び込むと、初月から資金ショートに陥る危険すらあります。本稿では、最新の家計統計や現場取材で得られた一次情報をもとに、一人暮らしのリアルな費用構造と失敗しない防衛策を解説します。
【2026年最新】一人暮らし1ヶ月の生活費平均とリアルな内訳シミュレーション
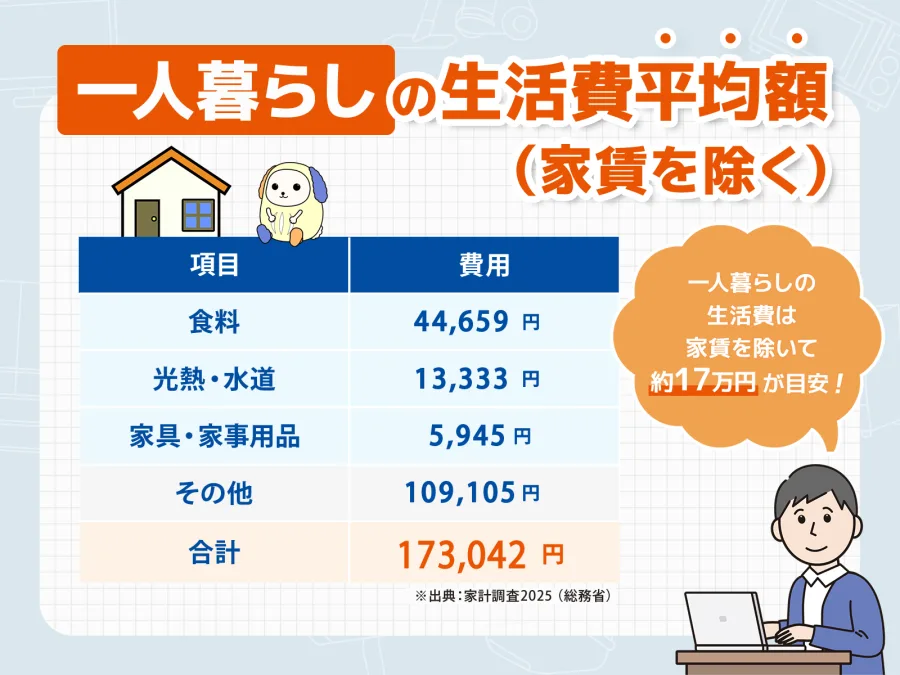
一人暮らしをスタートさせる前に、毎月どのような名目でいくらのお金が出ていくのか、正確なキャッシュフローを把握する必要があります。総務省統計局の「家計調査年報」および民間不動産各社の2026年最新動向を突き合わせると、単身世帯における1ヶ月の生活費平均は住居費を含めて約14万5,000円〜17万2,000円に達します。
都市部と地方での家賃格差やライフスタイルによる差異はあるものの、基本的な内訳は以下の構造に集約されます。
| 生活費の内訳項目 | 手取り16万円(大学生/新社会人) | 手取り20万円(20代社会人標準) | 編集部の分析・適正配分割合 |
|---|---|---|---|
| 家賃(管理費・共益費込) | 45,000円〜50,000円 | 58,000円〜65,000円 | 手取りの25〜30%以内に収めるのが鉄則 |
| 食費(外食・自炊合算) | 30,000円〜35,000円 | 38,000円〜45,000円 | 食品インフレに伴い1日1,200円〜1,500円が目安 |
| 水道光熱費 | 9,500円〜11,000円 | 11,000円〜13,500円 | 電気・都市ガス/プロパンの契約形態で激変 |
| 通信費(スマホ+固定回線) | 5,500円〜7,000円 | 6,500円〜8,500円 | 格安SIM+ホームルーター等の併用で圧縮可能 |
| 娯楽・交際費・日用品 | 20,000円〜25,000円 | 30,000円〜35,000円 | サブスクや交際費の肥大化に要注意 |
| 毎月の貯金・予備費 | 10,000円〜15,000円 | 30,000円〜40,000円 | 手取りの15〜20%を先取り貯金するのが理想 |
以前は「家賃相場は手取りの3分の1」が通説とされていましたが、社会保険料の負担増と食料品価格の高騰が続く現在、手取り20万円で家賃に6万7,000円近くを割くと、光熱費や交際費の圧迫により貯金がほぼ不可能になります。無理のない生活設計を維持するには、管理費込みで手取りの28%以下に抑える選定眼が不可欠です。
【実態検証】見落としがちな初期費用の真相|敷金礼金・仲介手数料から家具家電まで
一人暮らしを始める際に多くの人が直面する最初の壁が、契約時に一括で求められる初期費用の大きさです。「家賃が6万円だから20万円程度あれば足りるだろう」と安易に考えていると、見積書を見て言葉を失うことになります。
初期費用は大きく分けて「賃貸契約費用」「引越し費用」「家具・家電購入費」の3つで構成されており、総額で家賃の5ヶ月〜7ヶ月分(約45万〜65万円)を用意するのが現実的なラインです。
契約関係の費用内訳を細かく見ると、敷金・礼金だけでなく様々な付帯費用が加算されます。
- 敷金・礼金:それぞれ家賃1ヶ月分(計2ヶ月分:約12万円)
- 仲介手数料:家賃0.5ヶ月〜1ヶ月分+消費税(約3.3万〜6.6万円)
- 前家賃・日割り家賃:入居月の日割り+翌月分(約6万〜9万円)
- 賃貸保証会社利用料:総賃料の50%〜100%(約3万〜6万円)
- 火災保険料・鍵交換代・除菌消臭代:約3.5万〜5.5万円
さらに見逃せないのが、引越し業者の手配費用です。単身者の引越し費用相場は、通常期(5月〜1月)であれば3万5,000円〜5万円程度で収まりますが、進学・就職が集中する繁忙期(2月〜4月)には7万〜10万円以上に跳ね上がります。
また、家具家電の予算としては、冷蔵庫、洗濯機、電子レンジ、ベッド、カーテン、照明器具などを揃える場合、エントリーモデルのまとめ買いセットを活用しても最低10万〜15万円は見込んでおかなければなりません。
社会人と大学生でどう違う?新社会人の貯金割合と大学生の仕送り・バイト事情
一人暮らしの家計構造は、経済的自立を求められる社会人と、学業が本分となる大学生とで大きく性質が異なります。それぞれのステージにおける現実的な収支バランスを把握しておくことが、トラブルを防ぐ要となります。
独立行政法人日本学生支援機構(JASSO)などの調査データによると、大学生の一人暮らしにおける仕送り額の平均は毎月約7万〜8万5,000円程度。これにアルバイト収入(3万〜5万円)や奨学金を組み合わせ、月額12万〜14万円前後で家計をやりくりするケースがボリュームゾーンです。学生の場合、教科書代や資格試験費用などの「学業関連費」が突発的に発生するため、仕送り額だけで家賃と光熱費を賄えるかどうかが生活水準を左右します。
一方、新社会人の場合は初任給の手取りが17万〜19万円前後に落ち着くケースが多く、ここから住民税が控除され始める2年目以降の「手取り減少ショック」を想定した資金管理が大切です。
ファイナンシャルプランナーへの取材でも、「新社会人の貯金割合は手取りの15〜20%(毎月2万5,000〜4万円)を目標に据えるべき」という見解が一致しています。ボーナスに依存した生活設計を組み、毎月の収支がトントンになっていると、冠婚葬祭や病気・ケガといった不意の支出に対応できなくなります。
水道光熱費・食費・通信費を賢く削る!無理なく続く生活防衛テクニック
固定費と変動費のコントロールは、日々の我慢ではなく「契約や仕組みの見直し」によって実現するのが最も再現性の高いアプローチです。ストレスを溜めずに年間数十万円単位の支出を抑える具体策を整理します。
まず水道光熱費のシミュレーションにおいて、最も差がつくのが「都市ガス」と「プロパンガス(LPガス)」の選択です。プロパンガス物件は基本料金・従量料金ともに割高で、都市ガスに比べて月々のガス代が2,000〜4,000円高くなる傾向があります。物件選びの段階で都市ガス指定にするだけで、年間3万〜5万円の固定費削減が完了します。
食費においては、「無理な自炊神話」に縛られないことがポイントです。食材をまとめ買いして腐らせてしまうのは単身者特有の失敗パターン。冷凍野菜や大容量パスタなどの保存食を活用しつつ、納豆や卵、豆腐といった安価で高タンパクな食材をベースに「主食+1品」でルーティン化する食費節約術が最も支出を安定させます。
通信費に関しては、大手キャリアの無制限プラン(月額約7,500円)から、MVNOやサブブランドの格安SIM(月額約1,500〜3,000円)へ移行するのが基本です。自宅のインターネット環境については、開通工事費がかからず引越し時もそのまま持ち運べるコンセント型のホームルーターや、マンション一括導入の無料Wi-Fi付き物件を選択することで、月々の通信費を5,000円以下に抑え込むことが可能です。
一般に知られていない盲点とネットの誤解|一人暮らし費用を抑える真のコツ
ネット上の情報やSNSの節約アカウントで語られるアドバイスの中には、現場の実態と乖離した「危険な誤解」が少なくありません。ここでは、部屋探しと契約時に潜む代表的な落とし穴を検証します。
典型的な誤解が「敷金・礼金ゼロ(いわゆるゼロゼロ物件)は絶対にお得」という思い込みです。敷金がない物件は、退去時に高額なクリーニング費用や原状回復費用を実費請求される特約が結ばれているケースが多々あります。また、礼金ゼロの代わりに家賃や管理費が相場より割高に設定されていたり、短期解約違約金(1年未満の解約で家賃1〜2ヶ月分)が厳格に定められていたりするため、トータルコストでの比較検証が欠かせません。
また、「駅から徒歩15分以上の激安物件」を選んだ結果、夏場の移動ストレスで毎日のようにコンビニ飲料やタクシーを利用してしまい、浮いた家賃分以上の出費を生んでしまう行動経済学的なトラップも頻発しています。初期費用を抑える真のコツは、不要なオプション(室内消毒代、24時間サポート費、消火剤購入費)の見積もり除外を不動産会社へ明確に交渉することにあります。
【プロの結論】一人暮らしで後悔しないための判断基準と自立の心理学
一人暮らしは単なる生活形態の変化ではなく、親や出身コミュニティからの「心理的バウンダリー(境界線)」を確立し、完全な自己決定権を獲得するための重要な発達課題です。しかし、十分な資金的クッションを持たずにスタートを切ると、日々の金銭的プレッシャーから精神的余裕を失い、生活の質が著しく低下してしまいます。
自立に向けた準備が整っているかどうかを判断するため、以下の基準を照らし合わせてみてください。
| 判断基準 | 今すぐ一人暮らしを始めても問題ない人 | 実家暮らし等で準備を継続すべき人 |
|---|---|---|
| 手元資金・貯蓄額 | 初期費用を支払った後、生活防衛資金として生活費3ヶ月分以上の残高が残る | 初期費用を払うと口座残高がほぼゼロ、または借入れが必要になる |
| 収支の自己管理能力 | 毎月の固定費と手取り額を把握し、先取り貯金の習慣が身についている | クレジットカードのリボ払いや分割払いを利用しており、収支を把握していない |
| 生活環境と目的 | 通勤・通学時間の短縮やキャリア形成など、自立に向けた明確な動機がある | 「なんとなく一人暮らしがしたい」という曖昧な憧れだけで行動しようとしている |
経済的基盤が脆い状態での一人暮らしは、親族への金銭的依存や過剰な労働を招く要因になります。もし資金に不安がある場合は、無理に独立を急ぐのではなく、実家暮らしの間に目標金額を積み立ててから再挑戦する判断も極めて合理的です。
【一人暮らし 費用】に関するよくある質問(FAQ)
Q1:契約時の初期費用は総額で手取りの何ヶ月分用意すべきですか?
A1:契約金、引越し代、家具家電の購入費を合わせると、手取り月収の3〜4ヶ月分(家賃基準で5〜7ヶ月分、約45万〜65万円)が安全圏です。入居後の生活費初月分をカバーできる余力を残しておくことが鉄則です。
Q2:外食が多い場合、食費は月いくらまで膨らみますか?
A2:外食やコンビニ利用が中心になると、食費は月5万5,000円〜7万円程度まで膨らみます。平日の昼食をワンコイン程度に抑え、夕食のみテイクアウトを活用するなどのルール作りで、月4万円台前半にコントロールするのが現実的です。
Q3:敷金・礼金がゼロの「ゼロゼロ物件」は契約しても大丈夫ですか?
A3:契約自体に問題はありませんが、退去時のクリーニング費用負担特約や、1〜2年以内の解約に対する違約金条項が厳しく設定されているケースが目立ちます。契約書上の特約事項を細部まで精読し、総合的な支払総額で有利かどうかを見極めてください。
Q4:新社会人の場合、初月から毎月いくら貯金するのが理想ですか?
A4:手取りの15〜20%(手取り18万円なら約2万7,000円〜3万6,000円)が健全な貯金ペースです。給与振込口座から自動で別口座へ移す「自動積立定期」などを活用し、生活費として使ってしまう前に確保する仕組みを作ると挫折を防げます。
一人暮らしにおける経済的な成否は、物件を契約する前の「事前の資金計画」によって8割が決まります。物価や光熱費の高止まりが続く時代だからこそ、感覚的な節約に頼るのではなく、固定費の徹底的な圧縮と適正な家賃設定を愚直に実行することが最大の防御策となります。
新居探しの段階で「家賃・共益費が手取りの28%以下か」「都市ガス仕様か」「不要な初期費用オプションが外されているか」を厳格にチェックし、無理のない健全なキャッシュフローで新生活の第一歩を踏み出してください。